- Chi siamo
- Notizie
- Servizi
- Convenzioni
- Essere socio
- Eventi
- Contatti
- Login
- |
L’Ispettorato Nazionale del Lavoro ha emanato la nota prot. n. 2010 del 18 settembre 2026, con la quale fornisce alcuni chiarimenti in merito alla possibilità di rateizzare la somma dovuta ai sensi dell’art. 21, comma 2, del D.Lgs. n. 758/1994.
Tale disposizione prevede che, a seguito dell’adempimento della prescrizione impartita dall’organo di vigilanza, il contravventore sia ammesso a pagare, entro 30 giorni, una somma pari a un quarto del massimo dell’ammenda prevista per la contravvenzione commessa, ai fini dell’estinzione della contravvenzione.
In particolare, l’INL chiarisce che tale somma non può essere oggetto di rateizzazione o dilazione, ma deve essere versata integralmente entro il termine di 30 giorni.
Il pagamento, unitamente all’adempimento della prescrizione, costituisce infatti una condizione necessaria per l’operatività del meccanismo di estinzione della contravvenzione previsto dall’art. 24 del D.Lgs. n. 758/1994. Di conseguenza, non trova applicazione la possibilità di rateizzazione prevista dall’art. 26 della Legge n. 689/1981 e l’organo di vigilanza non è legittimato a concederla.
A supporto di tale interpretazione, l’INL richiama la giurisprudenza della Corte di Cassazione, che ha escluso la possibilità di dilazionare il pagamento e ha ribadito la necessità che lo stesso avvenga entro il termine perentorio di trenta giorni ai fini dell’estinzione della contravvenzione.
La nota ricorda, inoltre, che il pagamento effettuato tardivamente non estingue il reato e che la somma versata oltre il termine non può essere utilizzata per compensare l’eventuale successiva pena dell’ammenda.
Diversa è l’ipotesi dell’ammenda irrogata in sede penale con sentenza o decreto penale di condanna: in questo caso la somma può essere rateizzata dal giudice ai sensi dell’art. 133-ter c.p.
In conclusione, la somma dovuta a seguito dell’adempimento della prescrizione, ai fini dell’estinzione della contravvenzione, deve essere versata integralmente entro 30 giorni e non può essere né rateizzata né dilazionata dall’organo di vigilanza.
la nota n. 2010 del 18 settembre 2026
PER INFORMAZIONI:

PREZZI AL BAR TRA SOSTENIBILITÀ ECONOMICA E PROPOSTA DI VALORE
Settembre 23, 2026
Il caro energia frena crescita e consumi
Settembre 22, 2026


INPS: permessi 104 – superamento del limite complessivo di 3 giorni mensili
Settembre 22, 2026

L'outlook della settimana. Il punto al 22 settembre 2026
Settembre 22, 2026
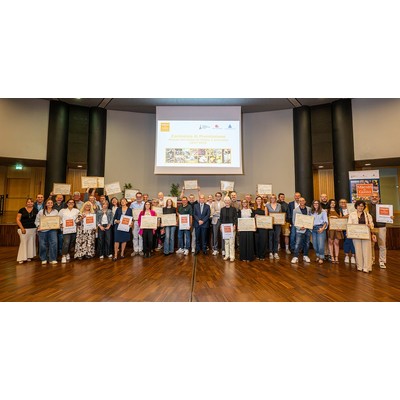
Maestri del Gusto 2027-2028: premiate 215 eccellenze di Torino e provincia
Settembre 20, 2026